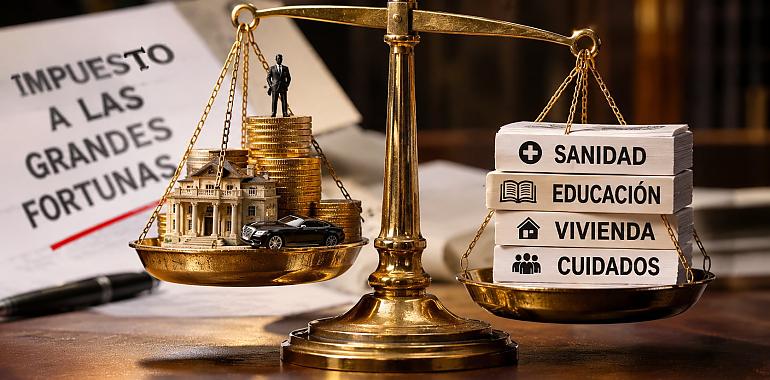
La coalición propone que los patrimonios superiores al millón de euros soporten una tributación mínima del 2% y que las grandes fortunas de más de 50 millones afronten un gravamen del 3%. Los últimos datos de Hacienda revelan que Asturias cuenta con 4.661 declarantes del Impuesto sobre el Patrimonio, que acumulan bienes valorados en 11.372 millones. Una simulación sitúa la recaudación potencial en torno a 83 millones anuales, frente a los 27,8 millones actuales. Pero las exenciones empresariales, los límites fiscales y el diseño definitivo de la reforma pueden modificar considerablemente el resultado.
Jueves, 19 de noviembre de 2026
¿Cuánto dinero tienen realmente los asturianos más ricos? ¿Cuántos podrían verse afectados por un nuevo impuesto sobre las grandes fortunas? ¿Y cuánto más tendrían que pagar si prosperase la reforma fiscal defendida por Frente Ampliu?
Son preguntas que han entrado de lleno en la campaña electoral y que, por primera vez, pueden abordarse utilizando las estadísticas oficiales de patrimonio y una propuesta política suficientemente concreta para realizar algunas simulaciones.
La respuesta inicial resulta significativa.
En Asturias hay 4.661 personas que presentan declaración del Impuesto sobre el Patrimonio. Entre todas acumulan bienes y derechos valorados en 11.372,8 millones de euros.
De ellas, 4.445 presentan una declaración con cuota a ingresar.
El dinero que finalmente declaran pagar por este impuesto asciende a 27,78 millones de euros anuales, según los datos correspondientes al ejercicio 2024 publicados por la Agencia Tributaria.
Frente Ampliu quiere modificar sustancialmente esa situación.
La coalición propone reformar la fiscalidad de los grandes patrimonios para garantizar una contribución mínima del 2% a partir de un millón de euros y establecer un gravamen específico del 3% para las fortunas superiores a 50 millones.
Una estimación publicada este jueves por La Voz de Asturias plantea que la recaudación asociada al actual colectivo de contribuyentes podría situarse alrededor de los 83 millones de euros anuales.
Serían unos 55 millones más que la cifra actual.
Sin embargo, no existe todavía una liquidación oficial que permita asegurar que esa cantidad vaya a recaudarse si se aprueba la reforma.
Para comprender por qué, es necesario examinar dónde se encuentra realmente la riqueza de los grandes contribuyentes asturianos y cómo funciona el sistema tributario.
4.661 declarantes y más de 11.000 millones de euros de patrimonio
La última estadística disponible de la Agencia Tributaria, correspondiente al ejercicio 2024, permite realizar una radiografía de los patrimonios declarados en Asturias.
Los datos oficiales son los siguientes:
-
4.661 declarantes del Impuesto sobre el Patrimonio.
-
4.445 contribuyentes con resultado positivo en su declaración.
-
11.372,8 millones de euros en bienes y derechos declarados.
-
27,78 millones de euros como resultado total de las declaraciones.
-
6.251 euros anuales de cuota media entre quienes presentan un resultado positivo.
-
4.150,2 millones de euros de base liquidable conjunta.
La riqueza patrimonial media declarada se sitúa aproximadamente en 2,44 millones de euros por persona.
Pero esa media no debe confundirse con la situación individual de cada contribuyente.
Dentro del mismo grupo hay personas que apenas superan los umbrales fiscales y otras que acumulan patrimonios considerablemente mayores.
Tampoco significa que todos dispongan de varios millones de euros en efectivo.
Buena parte de la riqueza se encuentra invertida en empresas, acciones, fondos, inmuebles y otros activos cuya venta puede requerir tiempo o tener consecuencias económicas.
Esta diferencia será fundamental si finalmente se plantea una subida importante de la tributación anual.
¿Qué propone exactamente Frente Ampliu?
La propuesta forma parte del programa electoral de Frente Amplio para las elecciones generales del 29 de noviembre.
En Asturias, la candidatura de Frente Ampliu la ha defendido públicamente a través de sus representantes.
El planteamiento establece dos grandes niveles de tributación patrimonial.
Primer nivel: patrimonios superiores al millón de euros.
La coalición propone reformar el Impuesto Temporal de Solidaridad de las Grandes Fortunas, actualmente existente, para convertirlo en un instrumento de mayor alcance.
Su objetivo declarado es garantizar una tributación mínima del 2% para los patrimonios situados por encima de ese umbral.
El programa también contempla reducir de tres millones a un millón de euros el patrimonio neto a partir del cual opera el impuesto estatal, manteniendo la referencia al mínimo exento de 700.000 euros.
Segundo nivel: grandes fortunas superiores a 50 millones de euros.
Para este colectivo se propone implantar la denominada tasa Zucman.
Sería un impuesto estatal, permanente y finalista, destinado a garantizar una tributación efectiva mínima del 3% anual.
El programa especifica que este gravamen no admitiría exenciones por empresa familiar ni bonificaciones autonómicas.
También incorpora mecanismos dirigidos a dificultar la elusión fiscal mediante cambios de residencia al extranjero.
La distinción es importante: no se trata simplemente de aplicar dos porcentajes sobre cualquier patrimonio de manera automática.
El resultado dependería de las bases imponibles, las deducciones, los impuestos previamente satisfechos y las reglas concretas de la futura ley.
De 27,8 a 83 millones: cómo se obtiene la estimación
Una de las cifras más llamativas del análisis publicado hoy es que Asturias podría triplicar la recaudación actualmente asociada al Impuesto sobre el Patrimonio.
El cálculo parte de un dato oficial.
Los 4.445 contribuyentes asturianos con cuota positiva suman una base liquidable de 4.150,2 millones de euros.
Si se aplica hipotéticamente un tipo uniforme del 2% sobre esa cantidad, el resultado es aproximadamente:
83 millones de euros.
Comparados con los 27,78 millones actuales, representarían un incremento de unos 55,22 millones.
La recaudación simulada sería prácticamente tres veces superior.
Pero es imprescindible introducir una advertencia.
Este cálculo no reproduce íntegramente la reforma anunciada por Frente Amplio.
Consiste en aplicar un porcentaje hipotético a la base liquidable del impuesto actual.
El programa electoral plantea modificaciones sobre el impuesto estatal, su relación con Patrimonio y la tributación mínima efectiva.
Por tanto, la base de cálculo definitiva podría no coincidir con los 4.150,2 millones utilizados en la simulación.
Además, una recaudación estatal adicional no significa necesariamente que el Principado reciba automáticamente esa misma cantidad en sus presupuestos.
La distribución y el destino de los ingresos dependerían de la legislación que finalmente se aprobase.
El gran descubrimiento de las estadísticas: los ricos asturianos no tienen su fortuna principalmente en viviendas
La información de Hacienda desmonta una idea bastante extendida.
Cuando se habla de grandes patrimonios, muchas personas imaginan edificios, chalés, fincas o propiedades inmobiliarias.
Sin embargo, la composición de la riqueza declarada en Asturias es diferente.
El 73,1% de los bienes y derechos declarados corresponde a capital mobiliario.
En total, son 8.313,7 millones de euros.
Esta categoría incluye participaciones empresariales, acciones, fondos de inversión, depósitos bancarios y otros activos financieros.
Por su parte, los bienes inmuebles suman aproximadamente 2.300,2 millones, equivalentes al 20,2% del patrimonio declarado.
En cuentas corrientes y depósitos de ahorro figuran 1.258,7 millones.
Los bienes considerados suntuarios, entre ellos determinados vehículos, joyas y objetos de arte, representan una parte mucho menor: 17,3 millones de euros.
La conclusión es relevante.
La mayor parte de la riqueza de los grandes contribuyentes asturianos no está concentrada en casas de lujo, sino en activos financieros y participaciones empresariales.
Y esto abre uno de los debates más complejos de cualquier reforma fiscal sobre el patrimonio.
¿Qué ocurre cuando una persona posee acciones o participaciones de gran valor, pero no dispone de ingresos líquidos equivalentes para pagar un impuesto anual elevado?
La respuesta dependería de las condiciones concretas de la reforma.
Casi 3.000 millones en participaciones empresariales exentas
Este es uno de los datos de mayor trascendencia económica.
Las estadísticas oficiales reflejan que 943 declarantes asturianos acumulan 2.958,4 millones de euros en determinadas participaciones empresariales exentas de tributación patrimonial.
La media supera los 3,1 millones de euros por declarante.
Se trata de participaciones que, bajo determinadas condiciones legales, pueden acogerse a exenciones vinculadas a actividades empresariales.
El objetivo tradicional de estas medidas consiste en evitar que la tributación patrimonial comprometa la continuidad de empresas y negocios familiares.
Pero también provocan que una parte importante de la riqueza declarada quede fuera del cálculo ordinario del impuesto.
En Asturias, el conjunto de bienes y derechos exentos suma aproximadamente 3.783,8 millones de euros.
Es alrededor de un tercio del patrimonio total declarado.
Esta cifra resulta esencial para comprender por qué dos personas con patrimonios de valor parecido pueden soportar obligaciones tributarias muy diferentes.
No depende únicamente de cuánto poseen.
También influye qué tipo de activos componen su riqueza y si cumplen los requisitos legales para aplicar exenciones.
¿Podrían verse afectadas las empresas familiares asturianas?
La respuesta exige distinguir entre los dos niveles de la reforma.
Para los grandes patrimonios situados por encima de 50 millones de euros, el programa electoral es explícito: la tasa Zucman no admitiría exenciones por empresa familiar.
Esto podría afectar al tratamiento fiscal de participaciones empresariales que actualmente disfrutan de protección tributaria.
Sin embargo, no todas las participaciones empresariales exentas pertenecen a fortunas superiores a 50 millones.
El régimen aplicable a patrimonios menores dependería de cómo quedase redactada la reforma del impuesto estatal y de su coordinación con el tributo autonómico.
Hay, además, una cuestión económica que merece atención.
Un aumento de la tributación personal de los propietarios no equivale automáticamente a un incremento de los impuestos que paga la empresa.
Son contribuyentes diferentes.
No obstante, si un propietario necesita obtener liquidez para afrontar una obligación fiscal, podría recurrir a dividendos, financiación o venta de activos.
Eso puede tener consecuencias para determinadas estructuras empresariales.
No significa que todas las empresas familiares fueran a sufrir esos efectos.
Tampoco demuestra que la medida provocase necesariamente cierres o pérdidas de empleo.
El impacto real dependería del tamaño del patrimonio, su composición, la rentabilidad de los activos y las reglas definitivas del impuesto.
El límite del 60%: una de las grandes claves del sistema actual
Existe un mecanismo fiscal poco conocido fuera de los ámbitos especializados que resulta fundamental para comprender lo que pagan las grandes fortunas.
Es el límite conjunto entre el IRPF y el Impuesto sobre el Patrimonio.
Con carácter general, la normativa establece que la suma de determinadas cuotas de ambos impuestos no puede superar el 60% de la base imponible del IRPF, aplicándose las reglas y limitaciones legalmente previstas.
Este sistema puede permitir reducir considerablemente la cuota patrimonial de determinados contribuyentes.
La estadística de Hacienda revela que 337 declarantes asturianos se beneficiaron de este mecanismo en el ejercicio 2024.
La reducción conjunta de cuota asociada al límite superó los 15 millones de euros.
El dato es significativo porque se concentra en un grupo relativamente pequeño.
La reforma de Frente Amplio contempla modificar la forma de calcular el límite conjunto, teniendo en cuenta lo efectivamente pagado por Patrimonio.
Este cambio puede alterar la tributación final de determinadas grandes fortunas.
Por eso, cualquier estimación que aplique simplemente un porcentaje sobre el patrimonio declarado, sin examinar las reglas de coordinación con el IRPF, debe considerarse provisional.
¿Cuánto pagaría una persona con dos, cinco o diez millones de euros?
Para visualizar la propuesta pueden construirse ejemplos puramente aritméticos.
Si se aplicase un 2% uniforme sobre el patrimonio neto completo, sin mínimos, exenciones ni deducciones, los resultados serían:
| Patrimonio neto hipotético | 2% anual |
|---|---|
| 1 millón de euros | 20.000 € |
| 2 millones | 40.000 € |
| 3 millones | 60.000 € |
| 5 millones | 100.000 € |
| 10 millones | 200.000 € |
Estas cantidades no son cuotas fiscales calculadas conforme al programa electoral.
Son únicamente el resultado de multiplicar cada patrimonio por el 2%.
La propuesta mantiene referencias al mínimo exento, contempla descontar impuestos ya pagados y exige determinar cómo funcionaría la tributación mínima.
Por ejemplo, si un contribuyente ya hubiese abonado una cantidad mediante el Impuesto sobre el Patrimonio, el sistema propuesto tendría que considerar la deducción correspondiente.
También habría que establecer qué parte exacta del patrimonio constituye la base gravada.
Por tanto, no sería correcto afirmar que una persona con dos millones de euros tendría necesariamente que ingresar 40.000 euros anuales.
Para conocer esa cifra sería indispensable disponer del articulado definitivo y de los datos fiscales individuales.
Las fortunas de más de 50 millones: el segundo escalón de la reforma
El programa electoral reserva un tratamiento específico para los patrimonios superiores a 50 millones de euros.
La denominada tasa Zucman pretende garantizar una tributación mínima efectiva del 3% anual sobre estos grandes patrimonios.
La propuesta toma su nombre del economista Gabriel Zucman, conocido por sus trabajos sobre desigualdad, riqueza y fiscalidad internacional.
Su aplicación en España requeriría una nueva regulación estatal.
Entre sus principales características figura la prohibición de determinadas exenciones empresariales y bonificaciones autonómicas.
También se plantea mantener obligaciones tributarias durante un periodo posterior al traslado de residencia a otros países en los supuestos previstos por la futura norma.
En Asturias, la estadística pública no permite identificar con exactitud cuántas personas superarían los 50 millones de euros de patrimonio neto sujeto al nuevo gravamen.
El número sería necesariamente mucho menor que el conjunto de declarantes del impuesto, pero cualquier cifra concreta exigiría información adicional.
Por otra parte, el patrimonio de una persona nacida en Asturias no tiene por qué tributar necesariamente en el Principado.
La residencia fiscal resulta determinante.
Es una distinción importante cuando se habla de empresarios de origen asturiano con sociedades y activos repartidos por diferentes territorios.
Frente Ampliu lleva el debate a las grandes fortunas empresariales
La candidatura asturiana ha querido trasladar la discusión fiscal desde las cifras abstractas hasta nombres empresariales conocidos.
El martes 17 de noviembre, representantes de Frente Ampliu defendieron públicamente la propuesta durante un acto celebrado frente a instalaciones de Quirónprevención.
En aquella comparecencia, Covadonga Tomé y otros responsables de la candidatura mencionaron a Víctor Madera, empresario nacido en Oviedo y vinculado al grupo sanitario.
Los representantes políticos aludieron a estimaciones periodísticas que sitúan su patrimonio en varios cientos de millones de euros.
Sin embargo, estas valoraciones privadas no equivalen a una declaración tributaria ni permiten calcular la cuota que le correspondería bajo una hipotética nueva legislación.
La residencia fiscal, la titularidad de los activos, las deudas y las exenciones aplicables serían elementos indispensables.
La referencia política a grandes empresarios asturianos muestra, en cualquier caso, uno de los objetivos comunicativos de la propuesta: situar el debate sobre la concentración patrimonial en el centro de la campaña electoral.
¿Por qué propone Frente Ampliu este impuesto?
La coalición defiende que las personas con mayor riqueza deben contribuir más al sostenimiento de los servicios públicos.
Su planteamiento parte de una idea económica: las diferencias de patrimonio son considerablemente mayores que las diferencias de ingresos.
Una persona puede declarar unos ingresos anuales relativamente moderados y, al mismo tiempo, disponer de un patrimonio de gran valor acumulado durante décadas.
De acuerdo con los datos sobre desigualdad utilizados por Frente Amplio, el 1% con mayor patrimonio concentra aproximadamente entre el 26% y el 27% de la riqueza en las comunidades analizadas.
La formación considera que esta concentración justifica establecer mecanismos de tributación patrimonial más exigentes.
Sus responsables defienden destinar mayores recursos públicos a vivienda, sanidad, educación, cuidados y transporte.
No obstante, una mayor recaudación no se convierte automáticamente en mejoras de esos servicios.
Para ello son necesarias decisiones presupuestarias, inversiones concretas y una gestión eficaz de los recursos.
También es importante precisar otro dato.
Los 10.000 millones de euros adicionales que Frente Amplio plantea recaudar anualmente corresponden al conjunto de sus propuestas fiscales sobre grandes fortunas, grandes empresas y banca, y acumulación de vivienda.
No debe atribuirse íntegramente esa estimación al impuesto sobre los patrimonios elevados.
La otra cara del debate: inversión, liquidez y movilidad de los grandes patrimonios
Una reforma fiscal de esta magnitud también plantea interrogantes económicos.
Uno de ellos es la relación entre el impuesto anual y la rentabilidad de los activos.
Un patrimonio puede aumentar de valor sin generar necesariamente ingresos líquidos suficientes durante el mismo ejercicio.
Otro interrogante es la movilidad internacional del capital y de las personas con patrimonios elevados.
La posibilidad de trasladar la residencia fiscal, reorganizar inversiones o modificar estructuras de propiedad obliga a analizar cómo se diseñarían los mecanismos de control.
Frente Amplio propone incorporar medidas contra la deslocalización fiscal, especialmente para las mayores fortunas.
Pero la eficacia jurídica y práctica de esas disposiciones tendría que examinarse a la luz de la legislación española, los convenios internacionales y el derecho europeo.
También existe el debate sobre los incentivos a la inversión y el emprendimiento.
Quienes cuestionan los impuestos elevados sobre el patrimonio suelen señalar el riesgo de gravar activos productivos con independencia de los beneficios obtenidos.
Quienes defienden una tributación patrimonial más intensa argumentan que permite actuar sobre concentraciones de riqueza que no siempre se reflejan en las rentas anuales.
Ambas posiciones plantean cuestiones que deben evaluarse con datos.
No sería riguroso afirmar que el nuevo impuesto arruinaría a las empresas asturianas. Tampoco garantizar que permitiría recaudar las cantidades estimadas sin efectos económicos o cambios de comportamiento.
¿Pagarían más impuestos los trabajadores, pensionistas o propietarios de una vivienda corriente?
La propuesta sobre grandes patrimonios no grava directamente los salarios ni las pensiones.
Su objeto es la riqueza neta acumulada por personas que superan determinados umbrales patrimoniales.
Tener una vivienda en propiedad tampoco significa automáticamente estar incluido en el nuevo impuesto.
Hay que considerar el valor de todos los activos, las deudas, los mínimos exentos y las reglas de valoración.
En Asturias, el Impuesto sobre el Patrimonio actualmente contempla un mínimo exento general de 700.000 euros y una exención de hasta 300.000 euros para la vivienda habitual que cumpla los requisitos legales.
En términos generales, esto permite que determinadas personas con un patrimonio significativo no tengan cuota a ingresar.
La reforma propuesta por Frente Ampliu tendría que definir cómo se coordinan esos elementos con el nuevo sistema estatal.
Por tanto, no puede afirmarse que cualquier propietario de una vivienda valorada en un millón de euros vaya a pagar automáticamente un 2% anual.
Tampoco que cualquier persona con un millón de euros en bienes quede necesariamente excluida.
La situación dependerá de la composición de su patrimonio y de las reglas que finalmente se aprueben.
Un impuesto estatal no significa necesariamente más dinero para Asturias
Este es otro asunto fundamental para los ciudadanos.
Actualmente, el Impuesto sobre el Patrimonio es un tributo estatal cedido a las comunidades autónomas, que disponen de determinadas competencias normativas y reciben su recaudación conforme al sistema de financiación aplicable.
Frente Amplio plantea reforzar la tributación estatal de los grandes patrimonios.
Eso permitiría limitar el efecto de determinadas bonificaciones autonómicas.
Sin embargo, la recaudación de un nuevo impuesto estatal no tendría por qué ingresar automáticamente en las cuentas del Principado.
El programa contempla, además, que los ingresos de la tasa Zucman se destinen a financiar la Prestación Universal por Crianza.
Por ello, la estimación de 83 millones de euros no debe interpretarse como una transferencia adicional asegurada para los presupuestos asturianos.
Para determinar el beneficio presupuestario concreto de Asturias habría que conocer cómo se distribuiría la recaudación y qué mecanismos de financiación se establecerían.
Es posible que los ciudadanos asturianos se beneficiasen de políticas estatales financiadas con esos recursos.
Pero eso es diferente de afirmar que el Gobierno autonómico dispondría directamente de 55 millones adicionales.
Qué falta para convertir la propuesta en una realidad
La medida todavía no constituye una obligación tributaria vigente.
Forma parte de un programa electoral y su aplicación dependería de que se reunieran los apoyos políticos necesarios para aprobarla.
Incluso si llegase a formar parte de un acuerdo de Gobierno, sería imprescindible concretar varios elementos.
El primero es la base imponible exacta sobre la que se calcularía el impuesto.
El segundo, las exenciones y mínimos aplicables.
El tercero, la coordinación con el actual Impuesto sobre el Patrimonio y con el de Solidaridad de las Grandes Fortunas.
El cuarto, el tratamiento de las participaciones empresariales.
El quinto, los mecanismos para evitar que una misma riqueza soporte gravámenes duplicados no previstos por el legislador.
El sexto, las normas sobre residencia fiscal y los posibles efectos de los convenios internacionales.
Y el séptimo, el destino de los ingresos.
Sin esa información no es posible determinar cuánto pagaría cada contribuyente ni elaborar una previsión oficial suficientemente precisa de recaudación.
Asturias ante una discusión que va mucho más allá de los millonarios
El debate abierto por Frente Ampliu toca una cuestión de fondo.
¿Cómo debe repartirse el esfuerzo fiscal entre quienes obtienen rentas de su trabajo y quienes acumulan grandes patrimonios?
Pero también plantea otra pregunta.
¿Cómo se puede aumentar la recaudación sin generar efectos indeseados sobre la inversión, la actividad empresarial o la liquidez de quienes poseen activos productivos?
Las estadísticas de Hacienda ofrecen una fotografía especialmente interesante de Asturias.
Un grupo de 4.661 declarantes concentra más de 11.000 millones de euros en bienes y derechos.
La mayor parte de esa riqueza está vinculada a inversiones financieras y empresariales.
Una tercera parte disfruta actualmente de exenciones.
Y el resultado agregado del Impuesto sobre el Patrimonio es de 27,78 millones de euros.
La propuesta electoral pretende modificar esa situación mediante una tributación mínima más elevada.
La simulación publicada este jueves plantea que la recaudación podría acercarse a los 83 millones de euros, aunque el resultado real dependería de una legislación que todavía no existe.
Por eso, el dato más importante no es que 4.400 asturianos vayan a pagar más impuestos. Es que una reforma de este alcance podría cambiar sustancialmente la tributación de los mayores patrimonios del Principado.
Cuánto cambiaría, quién soportaría el incremento y qué beneficios concretos obtendrían los ciudadanos son preguntas que siguen abiertas.
A diez días de las elecciones generales, Frente Ampliu ha colocado esas cuestiones sobre la mesa.
Ahora corresponde exigir números completos, efectos económicos contrastables y explicaciones precisas.
Porque hablar de millones de euros es sencillo.
Lo difícil es demostrar cuánto se recaudaría realmente, quién pagaría la factura y qué se haría después con ese dinero.
Dejar un comentario
Acceder al formulario de comentarios de la comunidad