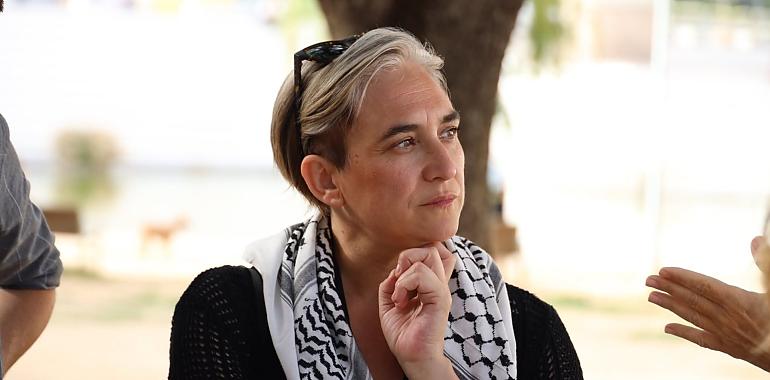
Frente Amplio presenta una de las propuestas fiscales más contundentes de la campaña electoral: un impuesto del 100% para la parte de las herencias que supere los diez millones de euros por beneficiario y tipos de hasta el 75% para el tramo comprendido entre cinco y diez millones. La coalición promete utilizar la recaudación para financiar vivienda pública y reducir las desigualdades. Pero ¿qué ocurriría con una herencia de dos millones, una de seis o una de doce? ¿Qué cambiaría respecto a lo que se paga actualmente en Asturias?
Lunes, 16 de noviembre de 2026 | Asturias Mundial
Imaginemos que una persona fallece y deja a su único hijo un patrimonio de doce millones de euros.
Puede tratarse de dinero, inmuebles, acciones, participaciones empresariales o una combinación de diferentes bienes.
Con la propuesta que acaba de presentar Frente Amplio, liderado por Ada Colau, los dos millones que exceden el límite de diez millones estarían sujetos a un impuesto del 100%.
Es decir, ese tramo de la herencia se destinaría íntegramente al pago del impuesto.
Y eso no sería todo.
La formación también quiere establecer tipos marginales de hasta el 75% sobre las grandes herencias situadas entre cinco y diez millones de euros.
La medida forma parte del programa con el que la coalición concurrirá a las elecciones generales del próximo 29 de noviembre.
Su objetivo declarado es reducir la concentración de la riqueza y destinar los nuevos ingresos fiscales a políticas sociales de vivienda.
Pero la iniciativa abre un debate mucho más profundo.
¿Hasta dónde debe llegar el derecho de una persona a transmitir su patrimonio a sus hijos? ¿Y hasta dónde puede intervenir el Estado para redistribuir las grandes fortunas?
La propuesta tiene implicaciones económicas, jurídicas y políticas.
Y en comunidades como Asturias, donde el Impuesto de Sucesiones cuenta con una regulación autonómica propia, introduce además una cuestión especialmente relevante: qué ocurriría con las actuales reducciones y bonificaciones fiscales.
El nuevo impuesto explicado: qué quiere hacer exactamente Frente Amplio
La coalición plantea tres grandes cambios en la tributación de las herencias.
El primero consiste en establecer un límite de diez millones de euros por heredero.
Para hacerlo efectivo, propone aplicar un tipo marginal del 100% sobre la parte de la base imponible que supere esa cantidad.
El segundo es crear un nuevo tramo para las grandes herencias comprendidas entre cinco y diez millones, con tipos marginales que podrían alcanzar el 75%.
Y el tercero consiste en reducir los tipos impositivos aplicables a las herencias inferiores a 120.000 euros.
Hay una diferencia fundamental que conviene explicar.
Un tipo marginal del 100% no significa que Hacienda se quede con toda una herencia de doce millones.
Significa que se gravaría al 100% el tramo que supera el umbral establecido.
Los diez millones anteriores quedarían sometidos a las reglas fiscales correspondientes, incluidas las nuevas tarifas que finalmente se aprobasen.
Por tanto, tampoco sería correcto afirmar que quien recibe doce millones conservaría necesariamente diez.
Su patrimonio neto después de impuestos podría ser considerablemente inferior.
Los ejemplos que permiten entender el alcance de la propuesta
Veamos qué ocurriría con diferentes cantidades.
Para evitar confusiones, utilizaremos ejemplos simplificados de un único heredero y supondremos que los importes corresponden a la base sobre la que se aplicaría la nueva tarifa.
| Herencia considerada | Efecto de la propuesta |
|---|---|
| 80.000 € | Se propone reducir la tributación aplicable. |
| 120.000 € | Quedaría en el límite del tramo para el que se anuncian rebajas. |
| 300.000 € | No se ha anunciado un cambio específico de tarifa para este importe. |
| 1 millón € | No estaría afectado por los nuevos tipos del 75% y 100%, aunque seguiría sujeto al impuesto general. |
| 5 millones € | Alcanzaría el umbral del nuevo tramo de grandes herencias. |
| 6 millones € | El millón situado entre cinco y seis millones podría tributar al 75%. |
| 10 millones € | La parte comprendida entre cinco y diez millones podría soportar tipos marginales de hasta el 75%. |
| 12 millones € | Los dos millones superiores al límite de diez millones tributarían al 100%. |
| 20 millones € | Los diez millones que exceden el límite quedarían sujetos al gravamen del 100%. |
Estos ejemplos muestran el funcionamiento de los nuevos tramos anunciados, no el impuesto total que pagaría cada beneficiario.
La cuota definitiva dependería también de las reducciones, la estructura completa de la tarifa, las donaciones computables y las demás reglas que se estableciesen.
El dato más llamativo es que una herencia de veinte millones tendría diez millones sometidos directamente al nuevo tipo del 100%, además de los impuestos correspondientes a los tramos inferiores.
En cambio, una herencia de 80.000 euros entraría dentro del segmento para el que la coalición anuncia una reducción fiscal.
El detalle que cambia las reglas: tampoco serviría repartir el dinero mediante donaciones en vida
La propuesta incorpora un mecanismo destinado a impedir que las grandes fortunas eludan el límite mediante transmisiones anticipadas.
Frente Amplio quiere que se tengan en cuenta las donaciones que un heredero haya recibido previamente de la misma persona.
La finalidad es evitar que alguien transmita parte de su patrimonio mientras vive y deje el resto mediante testamento para esquivar el nuevo tramo fiscal.
Por ejemplo, si una persona hubiera recibido cuatro millones en donaciones y posteriormente heredase otros ocho, el sistema tendría en cuenta las entregas anteriores conforme a las reglas de acumulación que se aprobasen.
El total recibido de ese mismo transmitente sería de doce millones.
La propuesta pretende que esa operación no permita evitar el límite establecido para las grandes transmisiones patrimoniales.
Ahora bien, el texto divulgado todavía no concreta todos los detalles técnicos necesarios para calcular la tributación de estas situaciones.
Entre otras cuestiones, sería necesario determinar los periodos de acumulación, cómo se computan los impuestos ya satisfechos y qué tratamiento reciben las transmisiones realizadas antes de una eventual entrada en vigor.
Son aspectos fundamentales para convertir una promesa electoral en una norma aplicable.
Asturias: hoy existe una reducción de 300.000 euros para herencias entre familiares directos
Aquí aparece una de las comparaciones más interesantes.
El Impuesto sobre Sucesiones y Donaciones es un tributo estatal cedido a las comunidades autónomas, que disponen de importantes competencias para establecer reducciones y otros beneficios fiscales.
Eso explica que heredar una misma cantidad pueda tener consecuencias tributarias muy diferentes dependiendo del territorio y de las circunstancias del beneficiario.
En Asturias, la normativa vigente establece una reducción de 300.000 euros en la base imponible para los grupos I y II de parentesco.
En estos grupos se incluyen los hijos, descendientes, padres, ascendientes y cónyuges, en los términos establecidos legalmente.
Así, si un hijo adulto recibe una herencia individual de 250.000 euros y reúne los requisitos correspondientes, esa reducción puede dejar su base liquidable en cero.
En términos generales, no tendría que pagar cuota por el Impuesto de Sucesiones.
Pero es importante introducir dos matices.
El primero: hablamos de la herencia que recibe cada beneficiario, no necesariamente del patrimonio total dejado por la persona fallecida.
El segundo: no todos los familiares tienen el mismo tratamiento.
Los hermanos, sobrinos y otros parientes más alejados pertenecen a grupos distintos y no disfrutan automáticamente de esa reducción de 300.000 euros.
Por tanto, la tributación de una herencia no depende solamente de cuánto se recibe, sino también de quién lo recibe.
La comparación más llamativa: Asturias ya grava las grandes herencias, pero con tipos muy inferiores al 75% y al 100%
La normativa asturiana contiene una tarifa específica para las adquisiciones por herencia de los grupos I y II.
Sus tipos marginales se sitúan entre el 21,25% y el 36,5%.
El tipo máximo se aplica a partir de una determinada base liquidable, no sobre toda la herencia desde el primer euro.
Frente Amplio propone añadir tramos de una intensidad fiscal muy superior para los grandes patrimonios.
Esta es la comparación:
| Concepto | Asturias: sistema vigente | Propuesta de Frente Amplio |
|---|---|---|
| Reducción para familiares directos | 300.000 € por beneficiario | No se ha concretado su tratamiento futuro |
| Tipo marginal máximo de la tarifa específica para familiares directos | 36,5% | Hasta el 75% entre 5 y 10 millones |
| Herencias superiores a 10 millones | Se aplica la tarifa vigente y las reglas correspondientes | 100% sobre el tramo que exceda los 10 millones |
| Herencias inferiores a 120.000 € | Pueden quedar cubiertas por reducciones autonómicas según parentesco | Se anuncia una rebaja de los tipos aplicables |
| Bonificaciones autonómicas | Se aplican conforme a la normativa vigente | No se permitirían para el nuevo límite anunciado |
Hay que precisar que esta comparación enfrenta tipos marginales, no porcentajes efectivos sobre el patrimonio heredado.
Además, en el sistema actual intervienen coeficientes y otros elementos que pueden modificar el resultado final.
Pero el contraste de las tarifas es evidente.
El nuevo tramo del 75% duplicaría aproximadamente el tipo marginal máximo de la tarifa asturiana para familiares directos.
Y el 100% supondría una intervención fiscal todavía mayor sobre las transmisiones patrimoniales más elevadas.
Una pregunta importante: ¿afectaría a las empresas familiares asturianas?
La propuesta plantea un interrogante especialmente relevante para los patrimonios empresariales.
No todas las grandes herencias están formadas por dinero depositado en una cuenta bancaria.
En ocasiones, el patrimonio de una familia consiste fundamentalmente en participaciones de una empresa.
Puede tratarse de una industria, una sociedad agrícola, una explotación ganadera, una empresa comercial o un grupo de sociedades.
El valor de esas participaciones puede ser elevado aunque el beneficiario no disponga de liquidez equivalente.
Por eso es importante saber qué tratamiento tendría la transmisión de empresas familiares.
Por ejemplo, si alguien heredase participaciones valoradas en doce millones de euros, podría surgir una obligación tributaria muy elevada.
¿Se mantendrían las reducciones especiales para empresas familiares?
¿Existirían mecanismos de aplazamiento?
¿Qué ocurriría cuando el heredero no pudiera pagar sin vender parte del negocio?
El anuncio de Frente Amplio no resuelve todavía estas cuestiones.
Y son especialmente relevantes para valorar los posibles efectos económicos de la reforma.
La protección de la continuidad empresarial y la imposición sobre grandes patrimonios son dos objetivos que pueden entrar en tensión.
Una regulación detallada tendría que determinar cómo se compatibilizan.
¿Para qué quiere utilizar Frente Amplio todo ese dinero?
La formación sostiene que la recaudación adicional de su propuesta permitiría duplicar el gasto actual en políticas sociales de vivienda.
Su argumento parte de una idea central: las grandes herencias contribuyen a perpetuar las diferencias patrimoniales entre familias.
Quien recibe una fortuna millonaria dispone desde el principio de una capacidad económica muy superior a la de una persona que debe construir su patrimonio exclusivamente mediante su trabajo.
La coalición considera que una fiscalidad más intensa sobre las grandes transmisiones podría reducir esa desigualdad.
Y propone dirigir los nuevos recursos a facilitar el acceso a la vivienda.
Sin embargo, hay una cuestión que todavía no está suficientemente aclarada.
La formación no ha presentado públicamente una memoria económica detallada que permita comprobar cuánto recaudaría cada uno de los nuevos tramos y cómo se alcanzaría el objetivo anunciado.
Tampoco puede suponerse que todo el patrimonio afectado se traduzca automáticamente en recaudación.
La transmisión de grandes fortunas puede variar considerablemente de un año a otro.
Además, los contribuyentes pueden modificar sus decisiones patrimoniales y fiscales ante cambios de esta magnitud.
Por tanto, la promesa de duplicar el gasto social en vivienda debe entenderse como una estimación política pendiente de una justificación económica completa.
La gran apuesta de Colau: construir 1,5 millones de viviendas públicas
La reforma de las herencias forma parte de una propuesta de transformación más amplia.
Frente Amplio quiere destinar de manera permanente el equivalente al 1% del PIB anual a ampliar el parque público de vivienda.
La formación calcula que eso supondría alrededor de 17.000 millones de euros al año.
Su objetivo es incorporar 1,5 millones de viviendas públicas en doce años.
La propuesta contempla que los alquileres no superen el 25% de los ingresos de los hogares.
También plantea una renta máxima de referencia de 600 euros mensuales para una vivienda tipo de 80 metros cuadrados, con ajustes territoriales.
Son compromisos especialmente ambiciosos.
Y plantean una dificultad que no puede resolverse únicamente mediante financiación.
Construir viviendas requiere disponer de suelo, proyectos, autorizaciones, empresas constructoras, trabajadores y plazos suficientes.
Por tanto, el cumplimiento de estos objetivos dependería tanto del presupuesto como de la capacidad administrativa y constructiva para ejecutarlo.
En Asturias, donde el acceso a la vivienda se ha convertido en un problema creciente en concejos como Oviedo y Gijón, las medidas podrían tener repercusiones importantes.
Pero todavía no existe una distribución territorial detallada que permita conocer cuántas de esas viviendas corresponderían al Principado.
Un impuesto del 10% para propietarios con varias viviendas
Otra de las medidas que incorpora el programa es un impuesto contra la acumulación de vivienda.
Frente Amplio plantea aplicar un gravamen del 10% sobre el valor de los inmuebles afectados.
Para los particulares, el impuesto se dirigiría a determinados propietarios a partir de su cuarta vivienda, cuando el valor conjunto de sus propiedades supere los 800.000 euros.
En el caso de las empresas, el diseño contempla su aplicación desde el primer inmueble, con excepciones específicas.
La formación propone excluir determinadas viviendas destinadas al alquiler asequible y estable.
También contempla excepciones para situaciones familiares y patrimoniales concretas.
El objetivo declarado consiste en incentivar que los propietarios incorporen viviendas al alquiler a precios asequibles.
La propuesta abre un debate económico importante.
Sus defensores consideran que una mayor presión fiscal sobre la acumulación de inmuebles puede contribuir a aumentar la oferta disponible.
Sus críticos pueden cuestionar si un impuesto de estas características acabaría reduciendo determinadas inversiones inmobiliarias o trasladándose parcialmente a los precios.
Su resultado dependería del diseño definitivo y de la respuesta del mercado.
Expropiar viviendas a grandes fondos: otra de las medidas más controvertidas
La coalición también propone una ley para expropiar viviendas pertenecientes a grandes propietarios corporativos.
El proyecto se aplicaría por fases.
Inicialmente afectaría a entidades con más de mil viviendas.
Posteriormente, el umbral se reduciría a setecientas.
Y en una tercera fase podría extenderse a empresas propietarias de más de cincuenta inmuebles.
El objetivo sería incorporar esas viviendas al parque público.
Ahora bien, es importante distinguir entre una propuesta política y su ejecución legal.
Una expropiación debe ajustarse a las garantías constitucionales, incluida la existencia de una causa de utilidad pública o interés social y la correspondiente indemnización.
Por tanto, el coste de incorporar esos inmuebles al patrimonio público no puede suponerse automáticamente nulo.
El diseño de una medida de estas características tendría implicaciones jurídicas, presupuestarias y administrativas que deberían concretarse.
Doscientos euros mensuales por cada hijo menor de 18 años
El programa incorpora también una prestación universal por crianza.
La cantidad propuesta es de 200 euros mensuales por cada menor de 18 años.
Eso supondría 2.400 euros anuales por hijo cuando la medida estuviera plenamente implantada para su grupo de edad.
Una familia con dos hijos menores podría recibir 400 euros al mes.
Y una familia con tres, 600 euros.
La formación plantea introducirla progresivamente durante la legislatura.
El primer año se dirigiría a los menores de seis años.
El segundo se ampliaría a los niños de siete a doce.
Y posteriormente alcanzaría al resto de los menores de edad.
La ayuda se configuraría como un derecho vinculado al menor y no dependería de los ingresos familiares.
El objetivo declarado es reducir la pobreza infantil y apoyar económicamente la crianza.
Una iniciativa de esta magnitud requeriría una financiación permanente considerable.
Jornada laboral de 32 horas y salario mínimo vinculado al sueldo medio
El programa electoral incluye además una reducción progresiva de la jornada laboral máxima.
Frente Amplio propone avanzar hacia las 32 horas semanales sin reducción salarial.
La primera etapa consistiría en implantar una jornada de 37,5 horas.
Posteriormente, se continuaría reduciendo el tiempo máximo de trabajo.
La coalición también plantea garantizar por ley que el Salario Mínimo Interprofesional alcance el 60% del salario medio neto.
La reducción de jornada tiene implicaciones diferentes según el sector económico.
En actividades con capacidad para aumentar la productividad por hora, las empresas pueden encontrar mayores márgenes de adaptación.
En otras, como determinados servicios presenciales, puede ser necesario contratar más personal o reorganizar turnos.
Por eso, la evolución del empleo, los costes laborales y la productividad serían variables fundamentales para evaluar la aplicación de esta reforma.
Tres horas de electricidad gratuita y participación pública en las renovables
Otra de las propuestas más llamativas es garantizar tres horas de electricidad gratuita al día.
El programa también contempla recuperar el control público de las redes de distribución y crear una comercializadora pública.
Además, plantea constituir un Fondo Generacional de la Energía inspirado en el modelo noruego.
La iniciativa permitiría al Estado participar con un 30% en nuevas instalaciones renovables y de almacenamiento de pequeño y mediano tamaño.
La mitad de los beneficios del fondo se reinvertiría en nuevos proyectos.
La otra mitad se destinaría a vivienda pública, rehabilitación y pensiones.
Parte de los beneficios también financiaría comunidades energéticas municipales.
Esta propuesta podría tener especial interés para concejos asturianos donde se desarrollan instalaciones energéticas.
Sin embargo, la viabilidad de ofrecer tres horas de electricidad gratuita dependería de la regulación concreta, la financiación del sistema y los costes que deban asumir los consumidores o las administraciones.
La cuestión de fondo: ¿debe existir un límite a lo que una persona puede heredar?
La propuesta sobre las herencias plantea un debate que va más allá de los impuestos.
Por un lado, sus defensores consideran que la transmisión de grandes patrimonios contribuye a perpetuar desigualdades económicas entre generaciones.
Desde esa perspectiva, gravar de forma más intensa las fortunas heredadas permitiría financiar servicios públicos y oportunidades para quienes no reciben una herencia.
Por otro lado, existen argumentos relacionados con la propiedad privada, la transmisión del patrimonio familiar y los incentivos para ahorrar, invertir o desarrollar actividades empresariales.
También se plantea si una fiscalidad extraordinariamente elevada podría incentivar cambios de residencia fiscal, reorganizaciones patrimoniales o mecanismos de planificación sucesoria.
Ambas dimensiones forman parte del debate sobre el diseño de los impuestos.
Una cosa es considerar que las grandes herencias deben contribuir más a la financiación pública.
Otra distinta es determinar cuál debe ser el tipo impositivo y qué efectos tendría sobre la economía.
En ese terreno resulta imprescindible disponer de simulaciones, datos de recaudación y estimaciones de comportamiento.
¿Podría aprobarse una reforma de este calibre?
Por ahora, estamos ante una propuesta electoral.
No es una ley aprobada ni existe un impuesto del 100% sobre las grandes herencias en vigor en España.
La medida forma parte del programa con el que Frente Amplio concurrirá a las elecciones generales del 29 de noviembre.
Para convertirse en realidad necesitaría superar el proceso legislativo correspondiente y obtener los apoyos parlamentarios necesarios.
También tendría que concretarse cómo se modificaría el Impuesto sobre Sucesiones y Donaciones, actualmente cedido a las comunidades autónomas.
Una reforma de esta magnitud exigiría definir la relación entre los nuevos tramos estatales y los beneficios fiscales autonómicos.
Y probablemente abriría un debate jurídico sobre su encaje constitucional, especialmente por la intensidad de los gravámenes propuestos y la prohibición de impuestos de alcance confiscatorio recogida en el artículo 31 de la Constitución.
Eso no significa que la reforma sea automáticamente inconstitucional.
Significa que su diseño debería examinarse cuidadosamente.
El Tribunal Constitucional tendría que valorar, si llegara a plantearse un recurso, las características concretas de una ley aprobada y sus efectos.
Asturias ante una propuesta que cambiaría las reglas de las grandes herencias
En el Principado, el sistema actual permite que numerosas transmisiones patrimoniales entre familiares directos disfruten de una reducción de 300.000 euros.
También existen reglas especiales para determinadas transmisiones de vivienda habitual y actividades empresariales.
Frente Amplio propone un sistema distinto para las grandes fortunas.
Su reforma no estaría diseñada principalmente para las herencias ordinarias, sino para los patrimonios de varios millones de euros.
Sin embargo, su aplicación podría modificar el reparto de competencias fiscales y los beneficios autonómicos.
Por eso, para Asturias resulta especialmente importante conocer si se mantendrían las reducciones actuales, cómo se tratarían las empresas familiares y qué consecuencias tendría sobre la transmisión de grandes patrimonios.
Son cuestiones todavía sin respuesta definitiva.
Un límite de diez millones que abre uno de los grandes debates de la campaña
El Frente Amplio de Ada Colau ha colocado sobre la mesa una propuesta fiscal de enorme alcance.
Que una persona no pueda recibir libre de ese nuevo gravamen más de diez millones de euros de una misma transmisión patrimonial.
Que la parte superior a ese límite tribute al 100%.
Que el tramo entre cinco y diez millones pueda soportar tipos marginales de hasta el 75%.
Y que las herencias inferiores a 120.000 euros disfruten de una reducción de los tipos aplicables.
Todo ello con un objetivo declarado: recaudar más de las grandes fortunas y financiar políticas sociales, especialmente vivienda.
Pero entre el anuncio electoral y su posible aplicación existen todavía numerosas incógnitas.
Cuánto dinero se recaudaría.
Cuántos herederos resultarían afectados.
Qué ocurriría con las empresas familiares.
Cómo se evitarían mecanismos de elusión.
Y qué consecuencias económicas y jurídicas tendría establecer un gravamen del 100% sobre parte de una herencia.
La propuesta abre una pregunta que probablemente seguirá presente durante toda la campaña electoral: ¿debe una gran fortuna poder transmitirse íntegramente de padres a hijos o debe existir un límite a partir del cual el Estado intervenga para redistribuirla?
Frente Amplio ya ha dado su respuesta.
Ahora tendrá que explicar cómo pretende llevarla a la práctica.
Y los ciudadanos deberán valorar no solamente la intención de la medida, sino también sus consecuencias.
Dejar un comentario
Acceder al formulario de comentarios de la comunidad