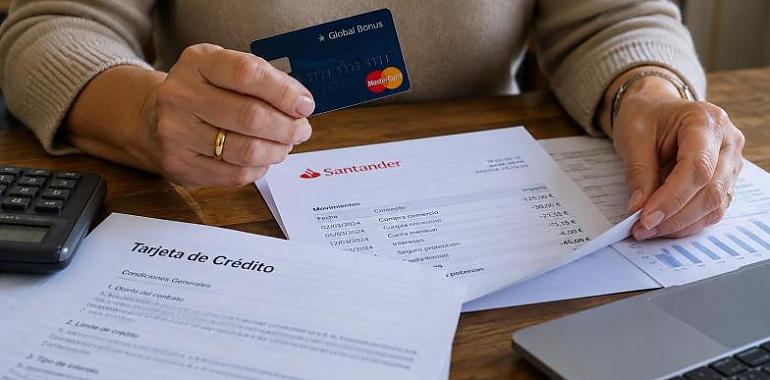
Contrató la tarjeta en 2004, pasó por tres entidades bancarias y tuvo que acudir a los tribunales para recuperar su dinero. El banco calculó inicialmente una devolución de apenas 526 euros, pero la Justicia aprobó una liquidación de 22.589,49 euros. Su historia abre una pregunta para miles de consumidores asturianos: ¿cuánto dinero hemos pagado de más sin saberlo?
Hay pequeñas decisiones económicas que tomamos casi sin pensar. Una tarjeta de crédito que nos ofrece el banco, una cuota mensual aparentemente cómoda, un descuento en la hipoteca a cambio de contratar otro producto financiero. Firmamos, guardamos los papeles y seguimos con nuestra vida.
Hasta que, muchos años después, descubrimos que aquella decisión puede habernos costado una fortuna.
Eso es lo que le ocurrió a una vecina de Mieres que, después de más de dos décadas vinculada a una tarjeta de crédito, ha conseguido recuperar 22.589,49 euros del Banco Santander gracias a una reclamación impulsada por la Unión de Consumidores de Asturias.
No ganó un sorteo, no recibió una herencia inesperada ni descubrió una inversión olvidada. Recuperó dinero que un juzgado consideró que debía serle restituido como consecuencia de un contrato declarado nulo.
Y lo más sorprendente es que, inicialmente, el banco había calculado que solo tenía que devolverle 526 euros.
Todo empezó con una promesa: pagar menos por la hipoteca
Marzo de 2004. En una sucursal del entonces Banco Popular de Mieres, una clienta que ya tenía contratadas su cuenta corriente y su hipoteca recibió una propuesta aparentemente atractiva.
Si contrataba una tarjeta denominada Global Bonus, podría beneficiarse de una pequeña reducción en el diferencial de su préstamo hipotecario.
Un incentivo sencillo, de esos que durante años han servido para comercializar productos financieros vinculados a las hipotecas.
La mujer aceptó.
Pero, según relata la Unión de Consumidores de Asturias, nadie le explicó adecuadamente que estaba contratando una tarjeta con un sistema de crédito de pago aplazado, conocido como revolving.
Tampoco recibió previamente la documentación necesaria para estudiar las condiciones con tranquilidad, comprender el funcionamiento de los intereses o comparar la oferta con otras alternativas.
La atención se había centrado en el supuesto ahorro hipotecario.
Aquella tarjeta acabaría convirtiéndose, dos décadas después, en el origen de un procedimiento judicial que obligaría a revisar lo sucedido desde el mismo momento de la contratación.
Tres bancos, varios nombres y una misma tarjeta
Durante los años siguientes, la tarjeta fue cambiando de entidad y de denominación comercial.
Primero estuvo vinculada al Banco Popular. Posteriormente pasó por WiZink y terminó en el Santander, bajo la denominación MC Classic, según reconstruye la asociación de consumidores.
Para la titular, sin embargo, el problema seguía siendo el mismo: determinar cuánto dinero había utilizado realmente, cuánto había pagado y qué parte de las cantidades abonadas correspondía a intereses y otros conceptos.
La respuesta parecía sencilla: solicitar el contrato y el historial completo de movimientos.
Pero ahí comenzó otra batalla.
La clienta pidió esa documentación hasta en cuatro ocasiones sin obtener respuesta, según la Unión de Consumidores.
Habían transcurrido tantos años desde la firma que ella apenas conservaba algunos recibos antiguos.
El documento original y la contabilidad completa del producto no estaban en sus manos.
Lo que podría haber terminado con una reclamación frustrada se convirtió, sin embargo, en uno de los aspectos determinantes del procedimiento.
Unos pocos recibos frente a toda la documentación de un banco
La mujer acudió a la Unión de Consumidores de Asturias.
La asociación asumió la defensa de sus intereses a través de su equipo jurídico, con la intervención de Unai Alonso, abogado colaborador especializado en Derecho Bancario.
La situación no era precisamente cómoda.
Había que reclamar por una tarjeta contratada veinte años atrás sin disponer del contrato original ni del historial íntegro de operaciones.
Pero la asociación decidió presentar la demanda con la documentación disponible.
En enero de 2025 llegó la resolución judicial favorable.
Un juzgado de Mieres declaró la nulidad del contrato por falta de incorporación y transparencia de sus condiciones.
La consecuencia económica resultaba especialmente importante: el Santander debía restituir las cantidades cobradas por encima del capital efectivamente prestado, con los intereses legales correspondientes.
La resolución también impuso las costas judiciales a la entidad, según la información facilitada por la organización de consumidores.
La vecina había ganado la batalla jurídica.
Faltaba algo que, en ocasiones, resulta casi tan complicado como conseguir una sentencia favorable: determinar cuánto debía devolverle realmente el banco.
El momento más sorprendente: de 526 euros a más de 22.500
El Santander presentó una primera liquidación y consignó 526 euros.
Era una cantidad muy alejada de lo que la defensa de la afectada consideraba que correspondía a la clienta.
Y existía una explicación para semejante diferencia.
Según la Unión de Consumidores, la entidad había calculado aquella cantidad utilizando únicamente movimientos correspondientes al periodo comprendido entre octubre de 2013 y julio de 2015, arrastrando además una deuda anterior.
Los primeros nueve años de vida de la tarjeta no figuraban en esa reconstrucción.
La defensa impugnó la liquidación.
El juzgado requirió al banco para que presentara los movimientos completos desde 2004.
Según la asociación, la documentación solicitada no llegó en ese momento.
Ante aquella situación, la representación jurídica de la clienta planteó una liquidación estimativa basada en los recibos que habían podido recuperarse.
El juzgado admitió ese procedimiento de cálculo.
Y apareció la cifra que cambiaría por completo el desenlace:
22.589,49 euros, incluidos los intereses legales.
El Santander se opuso y aportó nueva documentación, que la defensa consideró incompleta y confusa. Finalmente, el juzgado aprobó la liquidación defendida por la consumidora.
Pero todavía quedaba un último obstáculo.
Ganar el juicio no fue suficiente: hubo que exigir judicialmente el pago
Pese a la liquidación aprobada, el dinero no llegó inmediatamente a la afectada.
La Unión de Consumidores tuvo que promover una ejecución judicial para conseguir que se cumpliera la resolución.
Fue entonces cuando, según la asociación, el Santander abonó los 22.589,49 euros.
De una primera liquidación de 526 euros se había pasado a una devolución superior a 22.500.
Y hay un matiz que hace este caso especialmente revelador.
La asociación sostiene que la cantidad finalmente recuperada se calculó con la documentación que pudo reunirse y que nunca llegó a disponer de un historial íntegro de movimientos aportado por el banco.
Es decir, la cantidad aprobada judicialmente no equivale necesariamente a todos los importes que pudieron haberse cobrado indebidamente durante la vida del producto.
No conocemos la fecha exacta en la que se realizó el pago ni disponemos de una valoración pública del Santander sobre el desenlace del procedimiento.
Pero la historia, tal como la documenta la Unión de Consumidores, deja una lección: conservar unos pocos recibos puede terminar siendo decisivo incluso veinte años después.
La trampa de las cuotas pequeñas: pagar todos los meses y seguir debiendo dinero
Para entender lo sucedido conviene conocer cómo funcionan las tarjetas de pago aplazado o revolving.
A diferencia de una tarjeta cuyo importe se liquida íntegramente a final de mes, una revolving permite aplazar la devolución mediante cuotas periódicas.
La fórmula resulta tentadora.
Compramos hoy, pagamos poco cada mes y conservamos una línea de crédito disponible.
El problema aparece cuando la cuota elegida es demasiado baja respecto de la deuda acumulada y los intereses que genera.
Una parte importante de cada pago puede destinarse a intereses y gastos, dejando una cantidad muy pequeña para reducir el capital pendiente.
La consecuencia es que el consumidor puede pasar años pagando sin conseguir disminuir significativamente su deuda.
Además, si continúa utilizando la tarjeta, vuelve a aumentar el capital dispuesto.
El Banco de España advierte de este fenómeno, conocido como el efecto bola de nieve.
Lo que empezó como una comodidad puede transformarse en una deuda difícil de extinguir.
Y hay algo que debemos subrayar: no todas las tarjetas revolving son ilegales ni todos sus contratos son automáticamente abusivos. La cuestión es si sus condiciones son válidas, si existe un interés usurario o si se proporcionó al consumidor información suficiente para comprender las consecuencias económicas de lo que estaba contratando.
El Tribunal Supremo ha reforzado los derechos de los consumidores
En enero de 2025, el Tribunal Supremo dictó dos importantes sentencias, las números 154/2025 y 155/2025, que establecieron criterios para examinar la falta de transparencia y el carácter abusivo de determinadas cláusulas de las tarjetas revolving.
La cuestión no se limita a comprobar si el contrato menciona un porcentaje de interés.
El cliente debe haber recibido información clara y comprensible sobre el sistema de amortización, las cuotas, los costes y los riesgos de prolongar la deuda.
No basta con esconder datos esenciales entre páginas de condiciones generales.
Tampoco es suficiente que aparezca una TAE en un documento si el consumidor no ha podido comprender realmente las consecuencias de la operación.
Cuando esa falta de transparencia provoca un desequilibrio importante en perjuicio del consumidor, determinadas cláusulas pueden declararse abusivas, con consecuencias económicas para la entidad financiera.
La vía de la falta de transparencia es distinta de la reclamación por intereses usurarios, aunque ambas pueden aparecer en procedimientos relacionados con este tipo de tarjetas.
¿Y si usted también está pagando dinero de más?
La historia de esta vecina de Mieres no debería quedarse en una curiosidad judicial.
Puede servir para que miles de personas revisen contratos que llevan años utilizando sin preguntarse cuánto les cuestan realmente.
Quizá usted contrató una tarjeta cuando compró un electrodoméstico. O cuando solicitó financiación en un centro comercial. Puede que se la ofrecieran junto a una hipoteca, un crédito personal o una promoción especial.
Puede incluso que ya la haya cancelado.
Si durante años estuvo pagando cuotas y tenía la sensación de que la deuda no disminuía, merece la pena revisar las condiciones.
Estas son las comprobaciones fundamentales.
Seis pasos para averiguar si puede reclamar
1. Identifique cómo funciona o funcionaba su tarjeta. Compruebe si permite pagar mediante cuotas fijas o porcentajes mensuales y si la deuda se renueva con las nuevas compras.
2. Revise el tipo de interés. Busque los conceptos TIN y TAE. Un interés elevado no determina por sí solo la nulidad, pero puede justificar una revisión jurídica, especialmente teniendo en cuenta la fecha de contratación.
3. Reúna la documentación. Contrato, publicidad, información precontractual, extractos, recibos domiciliados, cartas y comunicaciones con la entidad. No descarte documentos antiguos.
4. Solicite al banco el historial de la tarjeta. Pida por escrito copia del contrato y un desglose de las operaciones, el capital utilizado, los intereses, las comisiones y los pagos realizados. Conserve el justificante de su solicitud.
5. Presente una reclamación formal. Diríjase al servicio de atención al cliente de la entidad. Si no obtiene una respuesta satisfactoria, puede acudir a los mecanismos de reclamación correspondientes y valorar una demanda judicial con asesoramiento especializado.
6. No acepte cualquier liquidación sin comprobarla. Si el banco ofrece una devolución, revise qué periodos incluye, cómo ha calculado las cantidades y si el acuerdo contiene alguna renuncia a futuras reclamaciones.
La recomendación más importante es actuar con documentación y asesoramiento, sin dejar de pagar unilateralmente una deuda vigente ni firmar acuerdos que no se comprendan.
¿Cuánto dinero podría recuperar?
No existe una cantidad estándar.
La devolución depende del contrato, de los intereses y cargos aplicados, de las disposiciones realizadas, de los pagos efectuados y del fundamento jurídico de la reclamación.
En determinados supuestos de nulidad, el consumidor debe restituir el capital efectivamente utilizado y la entidad devolver lo cobrado por encima de esa cantidad, con los intereses que legalmente correspondan.
Pero si el capital dispuesto supera lo abonado, una reclamación no implica necesariamente recibir dinero: puede traducirse en una reducción o extinción de la deuda pendiente.
También hay que considerar los plazos de prescripción de las acciones para recuperar cantidades.
En marzo de 2025, el Tribunal Supremo estableció, para una reclamación de restitución derivada de un crédito revolving declarado usurario, un plazo de cinco años computado desde cada pago. No debe confundirse esa regla con la prescripción de otras acciones o fundamentos de nulidad, que requieren un análisis específico.
Por eso conviene no aplazar una posible reclamación.
Un caso de Mieres que debería hacernos revisar nuestros recibos
La Unión de Consumidores de Asturias mantiene campañas de reclamación por tarjetas revolving y comunica que, en una muestra de más de 400 casos de sus socios, la cantidad media recuperada ronda los 6.600 euros.
Es una cifra facilitada por la propia asociación, no una estimación de lo que cobraría cualquier titular de una tarjeta.
Pero ayuda a comprender que el caso de Mieres no es una excepción aislada en cuanto a la existencia de reclamaciones bancarias con resultados económicos relevantes.
Durante años, muchas familias han contratado productos financieros confiando en la información de sus entidades.
Algunas han descubierto demasiado tarde las consecuencias de pagar cuotas pequeñas, acumular intereses o aceptar contratos cuyas condiciones no entendieron plenamente.
La historia de esta vecina demuestra que la antigüedad de un contrato y la ausencia de documentación completa en manos del cliente no hacen necesariamente imposible una reclamación.
También demuestra que, en ocasiones, una resolución judicial favorable no pone fin al conflicto y es preciso exigir su ejecución.
Veintidós años después de aceptar una tarjeta que supuestamente iba a mejorar las condiciones de su hipoteca, esta mujer ha recuperado 22.589,49 euros.
La gran pregunta que deja su caso no es cuántas personas conseguirán una devolución semejante. Es cuántas podrían tener derecho a reclamar y todavía no han revisado sus contratos.
Porque el dinero que uno ha pagado indebidamente no se recupera por casualidad.
Se recupera con pruebas, conociendo sus derechos y reclamando cuando corresponde.
Dejar un comentario
Acceder al formulario de comentarios de la comunidad